
Refinansiering med inkasso
Samle inkassogjelden i ett lån med sikkerhet i boligen
Eier du bolig, kan du samle inkassosakene og den andre gjelden i ett lån med pant i boligen. Banken betaler kreditorene direkte, og inkassosakene avsluttes når kravene er betalt.
- Gratis og uforpliktende
- Opptil 20 millioner kroner og 30 års nedbetaling
- Du ser alle kostnader før du bestemmer deg
Din låneansökan förmedlas och hanteras av Zmarta AB
Slik fungerer refinansiering med inkasso

Søk gratis
Last opp dokumentasjon

Rådgiveren din tar kontakt
Du får et lånetilbud

Signer med BankID
Inkassosakene blir gjort opp
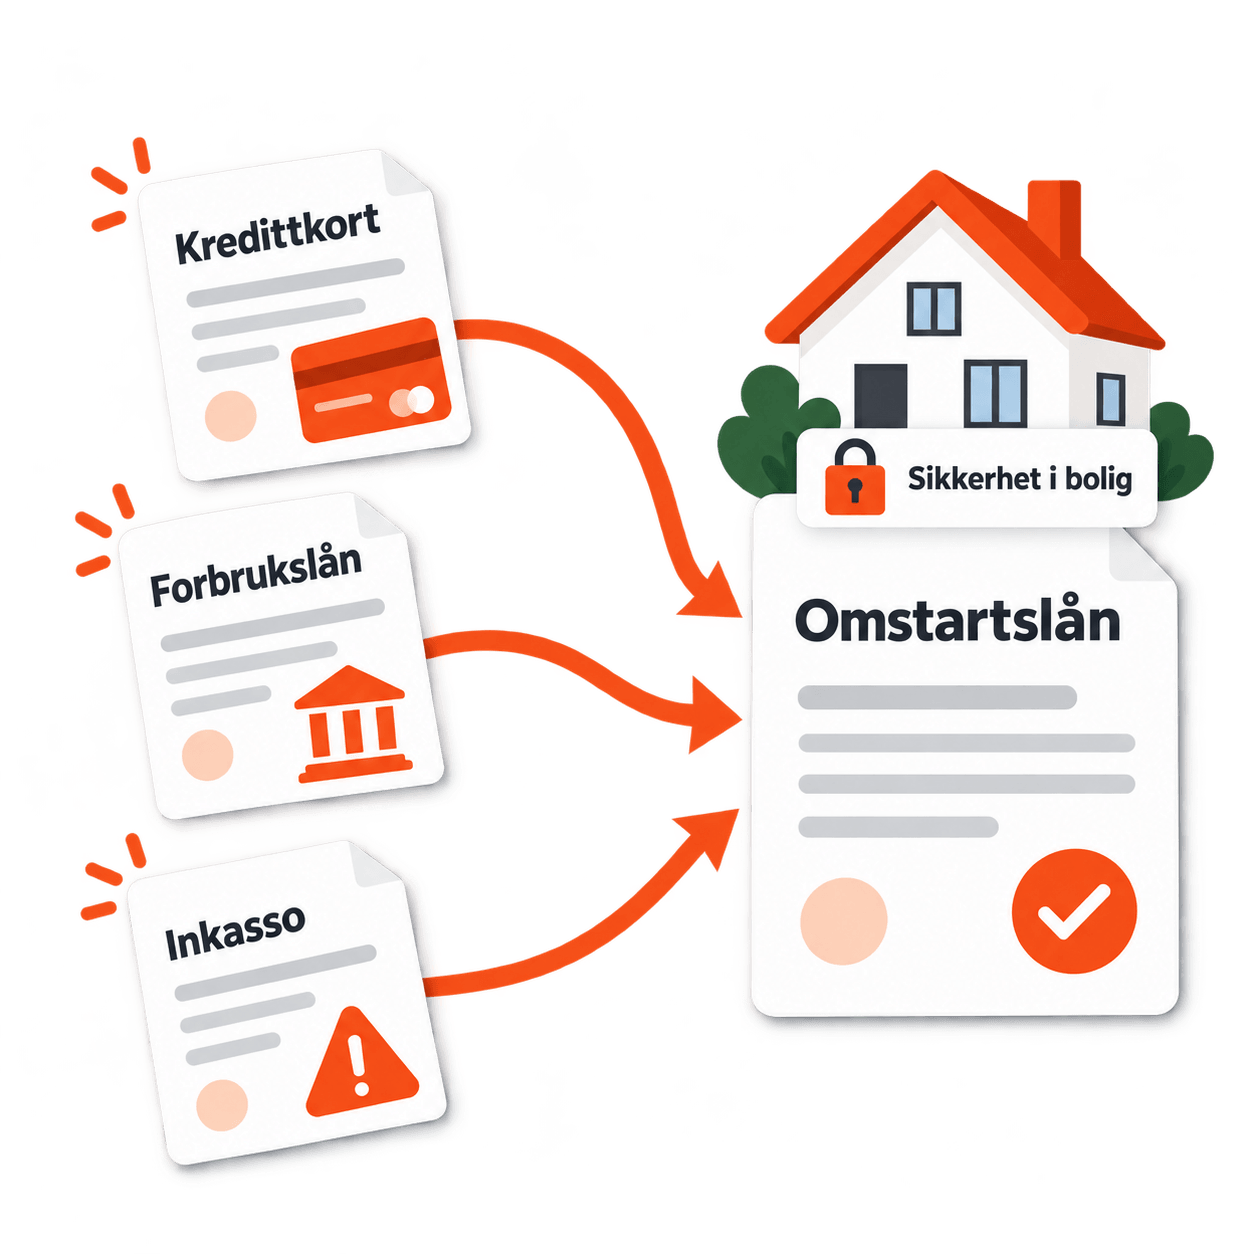
Samle inkassogjelden i ett lån
Refinansiering med inkasso betyr at du samler inkassosakene, boliglånet og den andre gjelden i ett nytt lån med pant i boligen. Banken betaler kreditorene direkte, inkassosakene avsluttes, og du får én rente og én regning.
Med pant i boligen ser banken på hele økonomien din og verdien av boligen, ikke bare på betalingshistorikken. Dette kalles også omstartslån. Dette kan samles i lånet:
- Inkassokrav, også små krav for strøm, telefon eller husleie
- Boliglånet du har i dag
- Forbrukslån og kredittkort
- Smålån og delbetaling
- Gjeld bak en betalingsanmerkning, utlegg og lønnstrekk
Inkassogjeld blir dyrere jo lenger den står
Når et krav går til inkasso, kommer det gebyrer, inkassosalær og forsinkelsesrente på toppen av det opprinnelige beløpet. For små krav kan kostnadene bli like store som selve kravet. Les mer om inkasso og forsinkelsesrente.
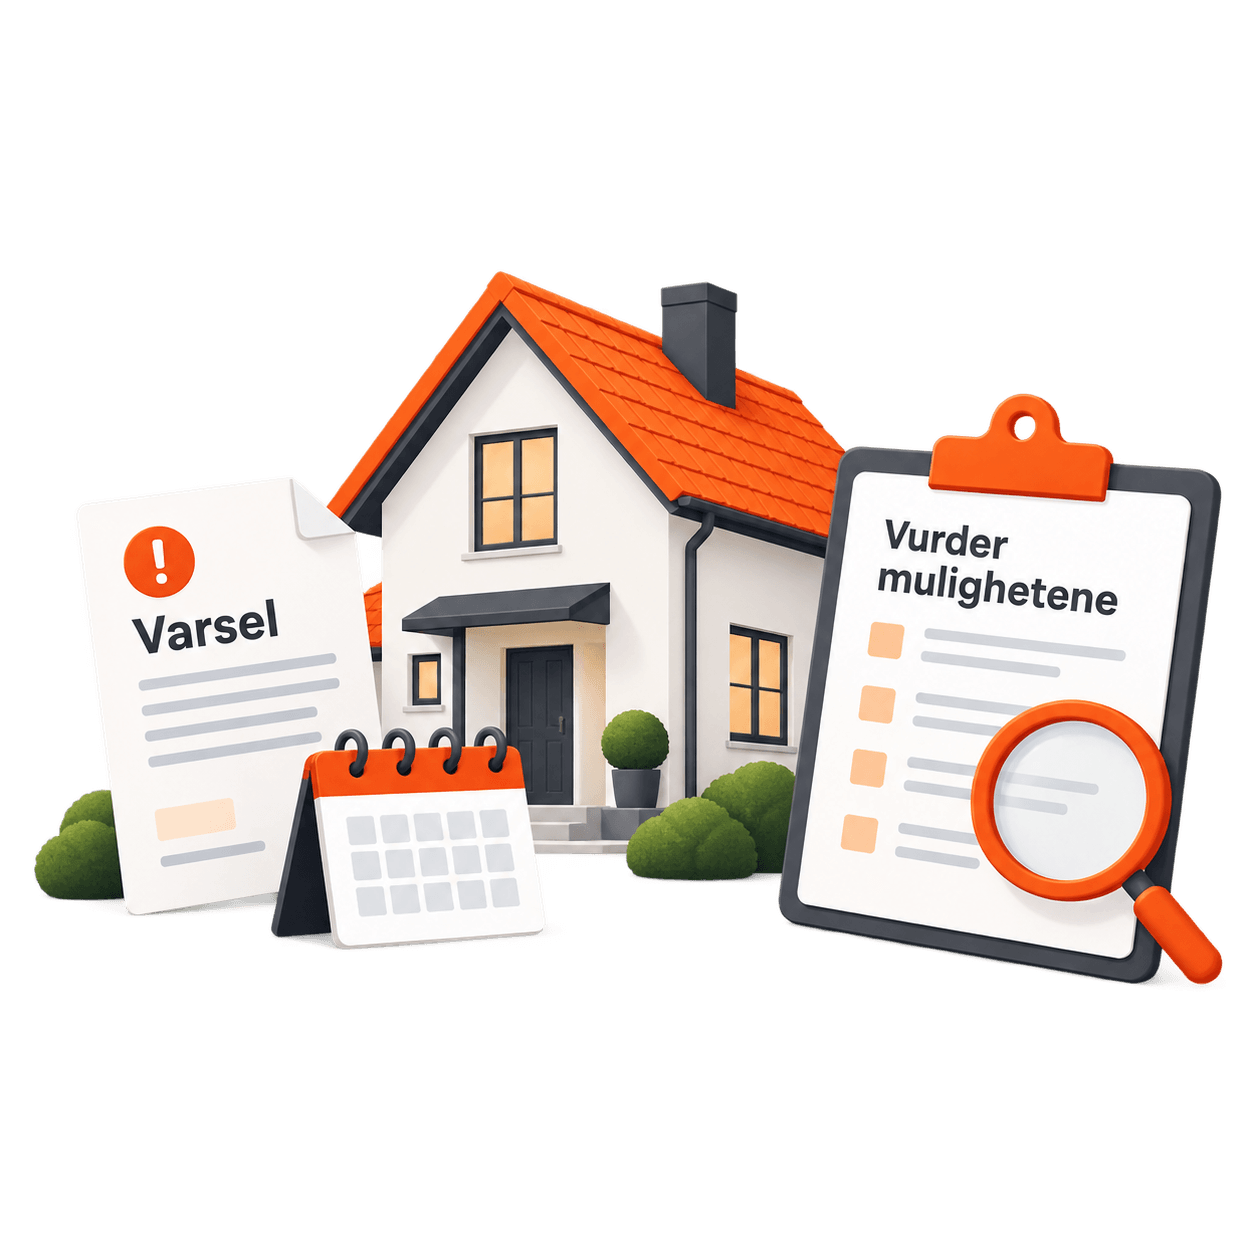
Dette skjer med inkassosaken
Banken betaler kravet direkte til inkassoselskapet. Når betalingen er registrert, er saken avsluttet, og det kommer ikke flere gebyrer eller renter på den.
- Ved utbetaling går pengene rett til kreditorene. Du får ikke pengene på egen konto.
- Etter betaling avsluttes inkassosaken. Står kravet som betalingsanmerkning, kan anmerkningen slettes når kreditor har meldt at kravet er betalt.
- Over tid blir kredittscoren som regel bedre når gjelden er betalt og du betaler det nye lånet som avtalt.
Har du begjæring om tvangssalg eller utlegg i lønnen, gi beskjed i søknaden. Les mer om namsmannen og betalingsanmerkning.
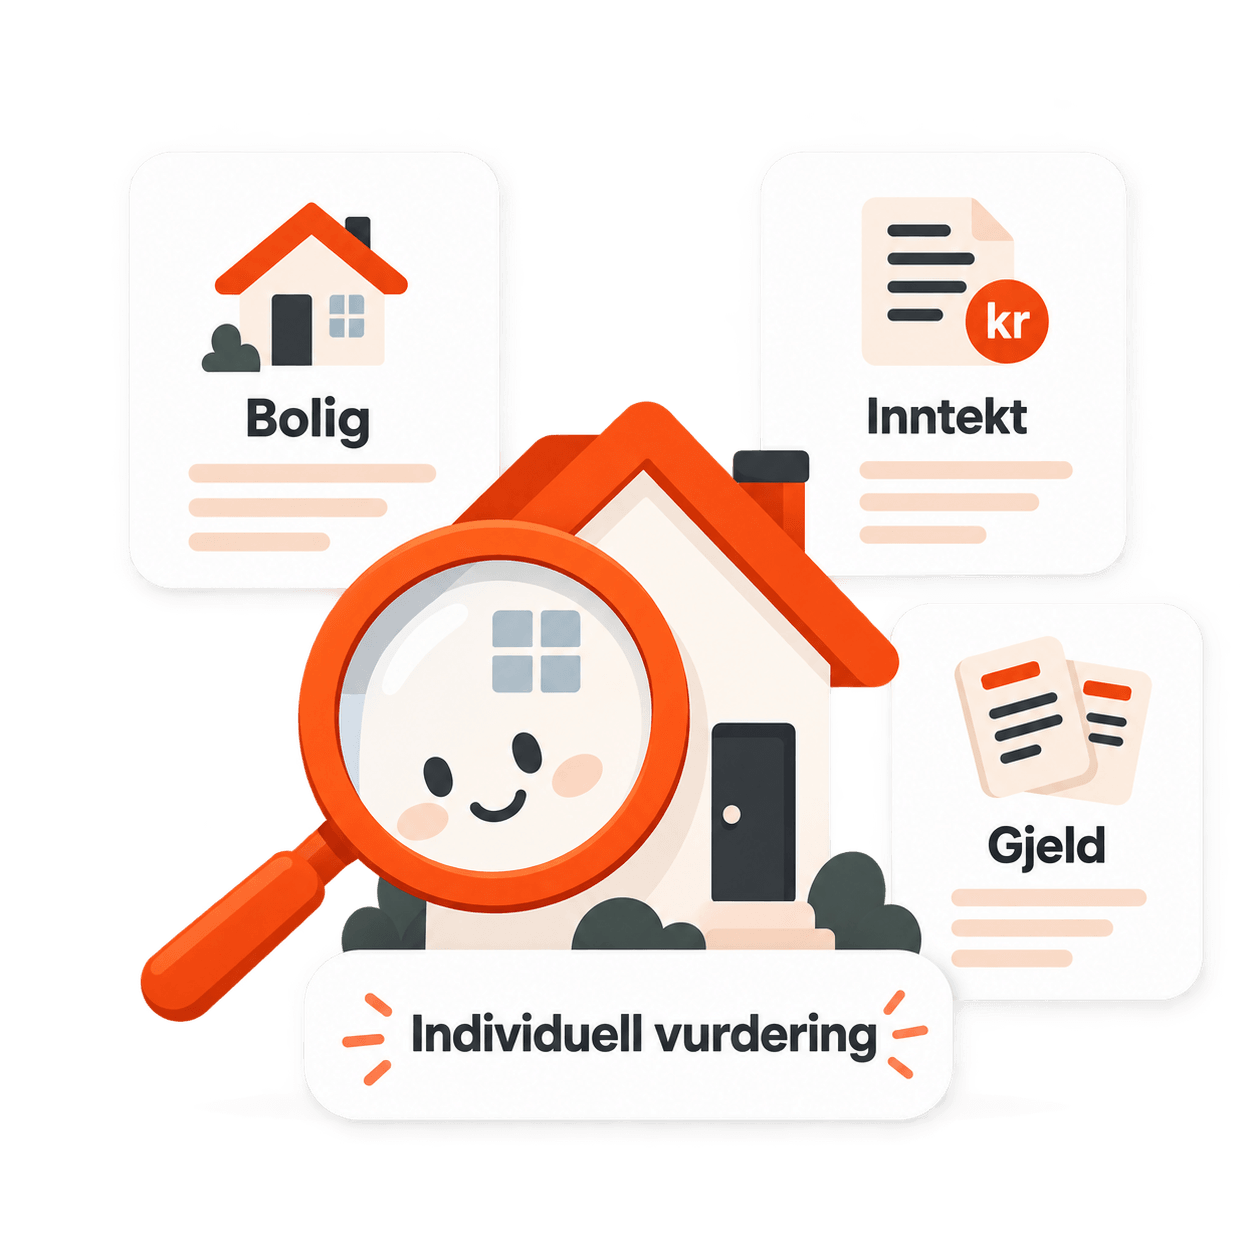
Du kan søke når du eier bolig
Du kan søke når du kan stille sikkerhet i bolig, din egen eller en kausjonists, også om du har inkassosaker eller betalingsanmerkninger. Banken ser på boligen, inntekten og den samlede gjelden.
Du har gode muligheter hvis:
- du har egenkapital i boligen. Som hovedregel kan det nye lånet utgjøre opptil 90 % av boligens verdi.
- inntekten din dekker det nye månedsbeløpet. Lønn, pensjon og trygd teller med.
- samlet gjeld er innenfor fem ganger brutto årsinntekt. Bankene har noe fleksibilitet utover dette.
Du kan låne opptil 20 millioner kroner med opptil 30 års nedbetaling. Usikker på om du kvalifiserer? Ring oss på 22 86 74 00 og snakk med en rådgiver.
Slik får du oversikt over inkassosakene
Med oversikt over inkassosakene kan rådgiveren se hele gjelden din med en gang. Du trenger ikke vite alt når du søker, men samle det du har.
- Inkassobrevene. Sjekk post, e-post og Digipost. Hvert brev har kreditor, saksnummer og beløp.
- Inkassoselskapenes nettsider. Mange lar deg logge inn med BankID og se saker og saldo.
- Gjeldsregisteret. Viser forbrukslån og kredittkort. Ubetalte regninger for strøm, telefon eller husleie står ikke der.
- Betalingsanmerkninger. Du kan be kredittopplysningsbyråene om innsyn i hva som er registrert på deg.
Har du ikke full oversikt, kan du likevel søke. Din faste rådgiver går gjennom saken med deg.
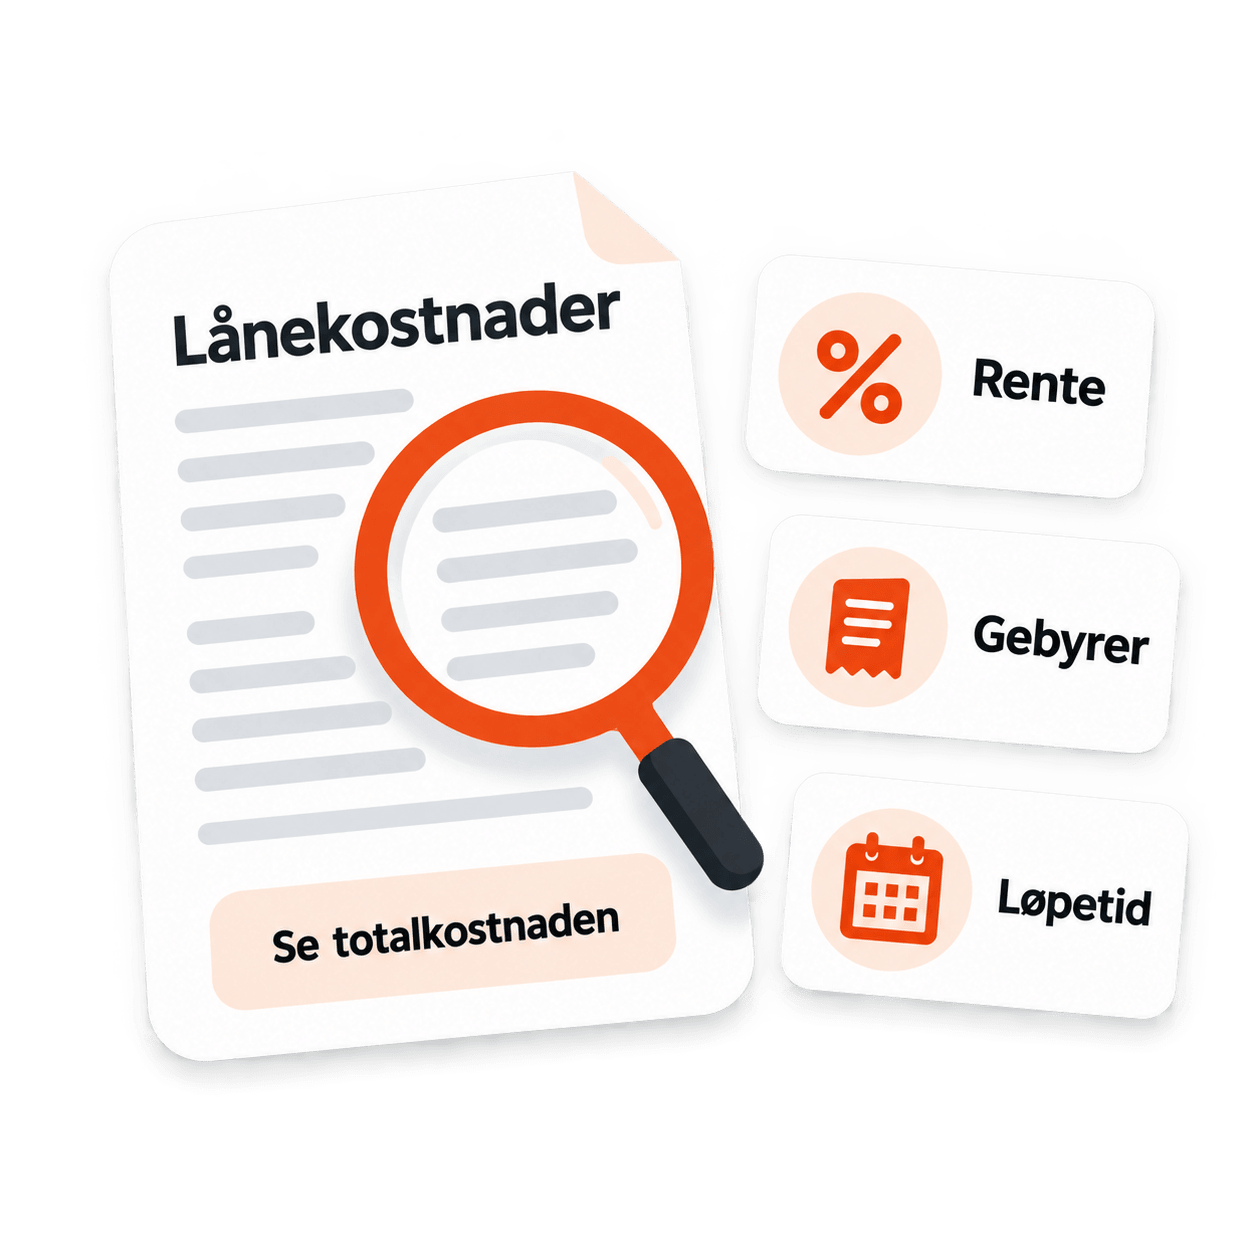
Dette koster refinansiering med inkasso
Renten settes individuelt ut fra boligens verdi, inntekten din og gjelden. Den er som regel lavere enn på forbrukslån, kredittkort og inkassogjeld som vokser.
Representativt eksempel: Lån 2 000 000 kr over 25 år. Nominell rente 8,60 %, effektiv rente 8,55 %. Kostnad: 2 622 146 kr. Totalt: 4 622 146 kr. Renten settes individuelt.
I tillegg til renten betaler du etableringsgebyr. Det kan også komme tinglysingsgebyr, verdivurdering av boligen og termingebyr. Alt er med i den effektive renten, og du ser samlet kostnad i tilbudet før du bestemmer deg.
Med eller uten sikkerhet i bolig
Refinansiering med inkasso krever sikkerhet i bolig. Har du ikke betalingsanmerkning eller inkasso, kan refinansiering uten sikkerhet passe.
- Har du inkasso eller anmerkning og eier bolig: refinansiering med sikkerhet, som på denne siden.
- Har du ingen inkassosaker eller anmerkninger: refinansiering uten sikkerhet kan passe, med opptil 800 000 kroner og 15 års nedbetaling.
- Har du ryddig økonomi, men vil ha lavere rente eller låne mer: les om refinansiering med sikkerhet.
- Eier du ikke bolig: en kausjonist kan i noen tilfeller stille sin bolig som sikkerhet.
Banker vi samarbeider med
Dette sier kundene våre
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
I går
Fast easy and understanable
Fast easy and understanable
Hvem står bak innholdet?
Innholdet på denne siden er skrevet av Axo Finans og faglig vurdert av to fagpersoner med lang erfaring fra lån med sikkerhet i bolig.
Saqib M. Mughal
Head of Secured Loans, Axo Finans
Over 13 års erfaring fra den norske finansbransjen. Leder avdelingen for sikrede lån og har bred erfaring innen boliglån, utlån og kreditt. Autorisert i kreditt gjennom Finansnæringens autorisasjonsordninger, bachelor i Business Administration fra Handelshøyskolen BI.
Morten Armand Johansen
Chief Commercial Officer, Axo Group
Medgründer av Axo Group og med siden oppstarten i 2008. Over 25 år i nordisk forbrukerfinans, med bakgrunn fra Citibank Nordic og Handelshøyskolen BI.
Sist oppdatert
November 2026
Renter og vilkår settes av bankene og kan endres. Finner du en feil, send oss en e-post på kundeservice@axofinans.no.
Kilder
Regelverk og offentlige ordninger som er omtalt på denne siden:
- Inkassoloven, Lovdata. Regler for inkassovarsel, betalingsfrist og inkassosalær. En ny inkassolov ble sanksjonert 22. mai 2026 og ventes å tre i kraft 1. januar 2027.
- Forskrift om finansforetakenes utlånspraksis (utlånsforskriften), Lovdata. Grunnlaget for kravene til belåningsgrad, gjeld i forhold til inntekt og betjeningsevne.
- Finansavtaleloven, Lovdata. Regler for kredittavtaler og markedsføring av kreditt.
- Gjeldsregisteret. Oversikt over usikret gjeld, som forbrukslån og kredittkort.