
Omstartslån
Få en ny økonomisk start med omstartslån
Med sikkerhet i bolig kan du samle all gjelden i ett lån med lavere rente og bedre oversikt.
- Slette inkasso og betalingsanmerkninger
- Sikre hjemmet og forbedre kredittscoren
- Én regning og lavere kostnader
Over 500 000 nordmenn har sammenlignet lån hos oss.
Få et skreddersydd lånetilbud
Hvor mye ønsker du å låne?Slik fungerer omstartslån

Søk gratis
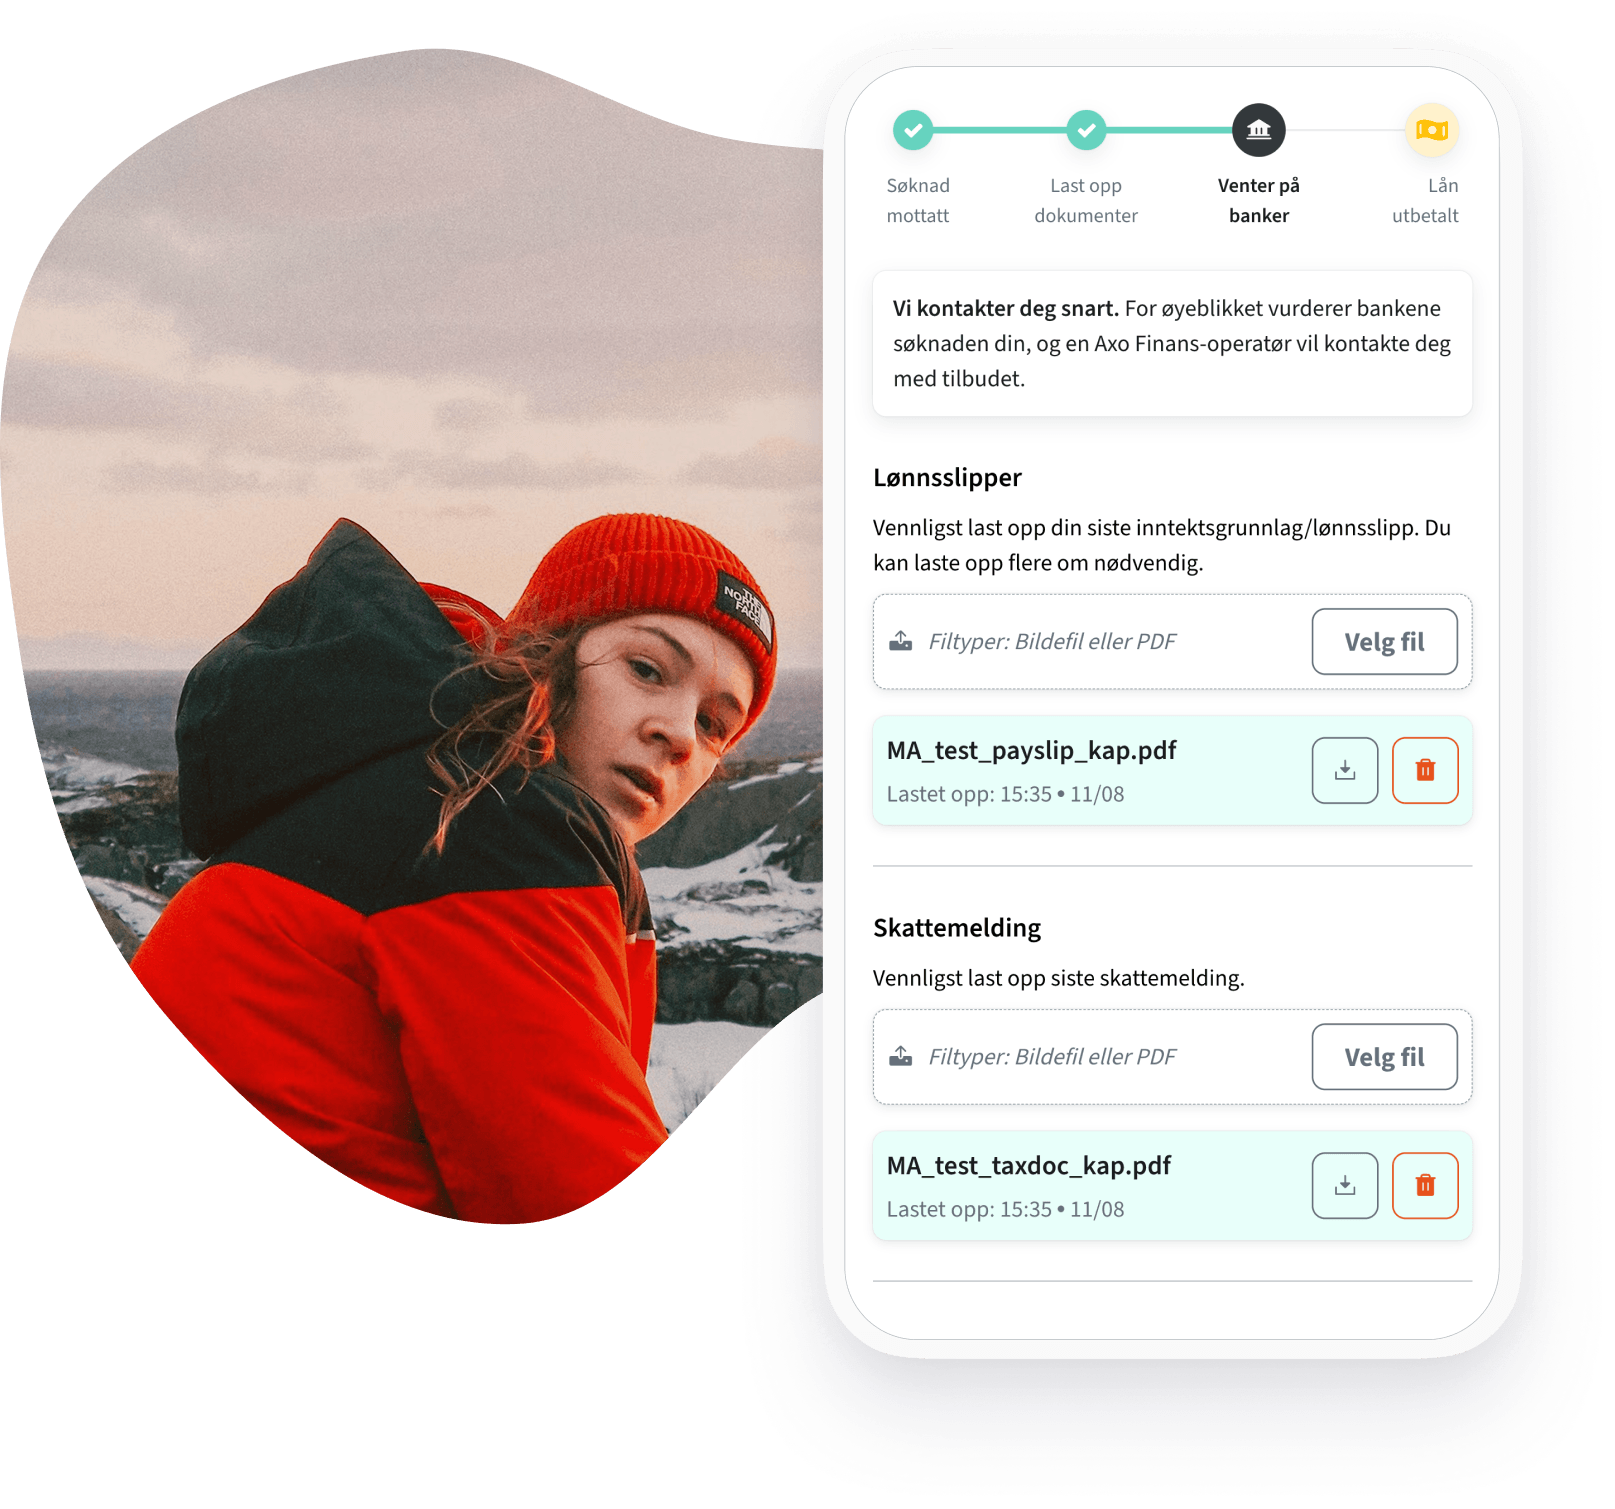
Last opp dokumentasjon

Rådgiveren din tar kontakt
Du får et lånetilbud

Signer med BankID
Boliglånet og gjelden blir innfridd
Hva er et omstartslån?
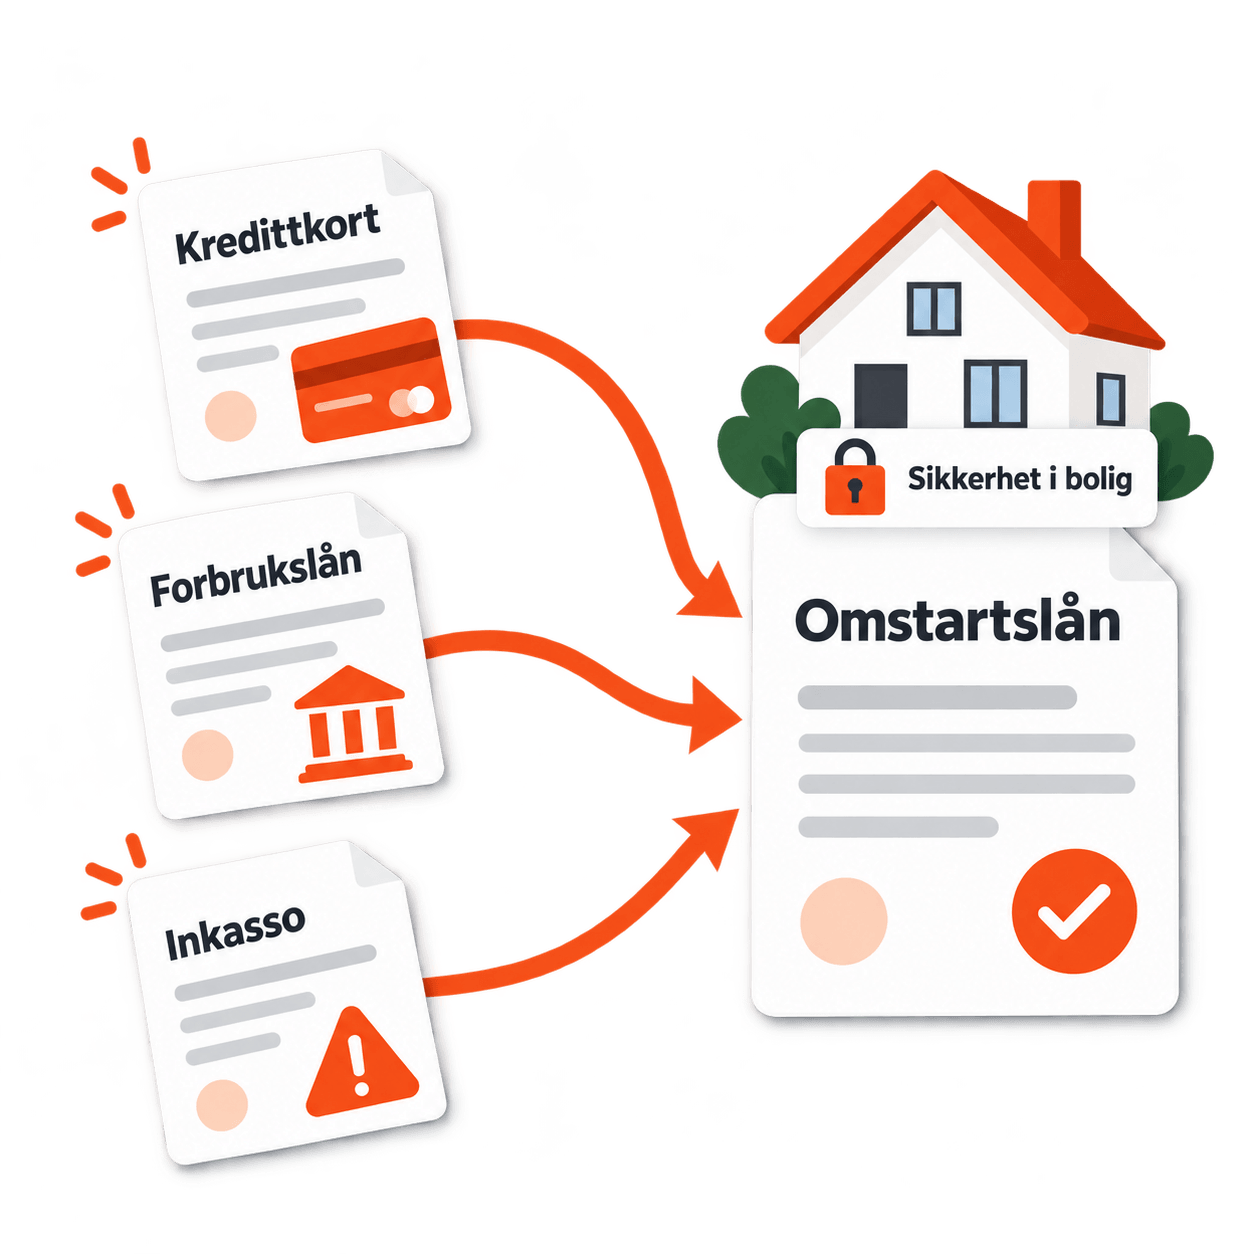
Med et omstartslån samler du boliglånet og all annen gjeld – forbrukslån, kredittkort og inkassosaker – i ett nytt lån med pant i boligen. Den dyre gjelden blir borte, og du får én bank, én rente og én regning å forholde deg til. Fordi lånet er sikret i boligen, ser banken på hele økonomien din og verdien av boligen – ikke bare på betalingshistorikken.
Banken som gir omstartslånet, innfrir både det gamle boliglånet og den andre gjelden direkte hos kreditorene. Omstartslån kalles også refinansiering med sikkerhet. Dette samles i omstartslånet:
- Boliglånet du har i dag
- Forbrukslån og kredittkort
- Smålån og delbetaling
- Gjeld som er gått til inkasso
- Gjeld bak en betalingsanmerkning, utlegg og lønnstrekk
Når kreditorene har fått betalt, kan anmerkningene slettes. Les mer om betalingsanmerkning og inkasso.
Hvem kan få omstartslån?
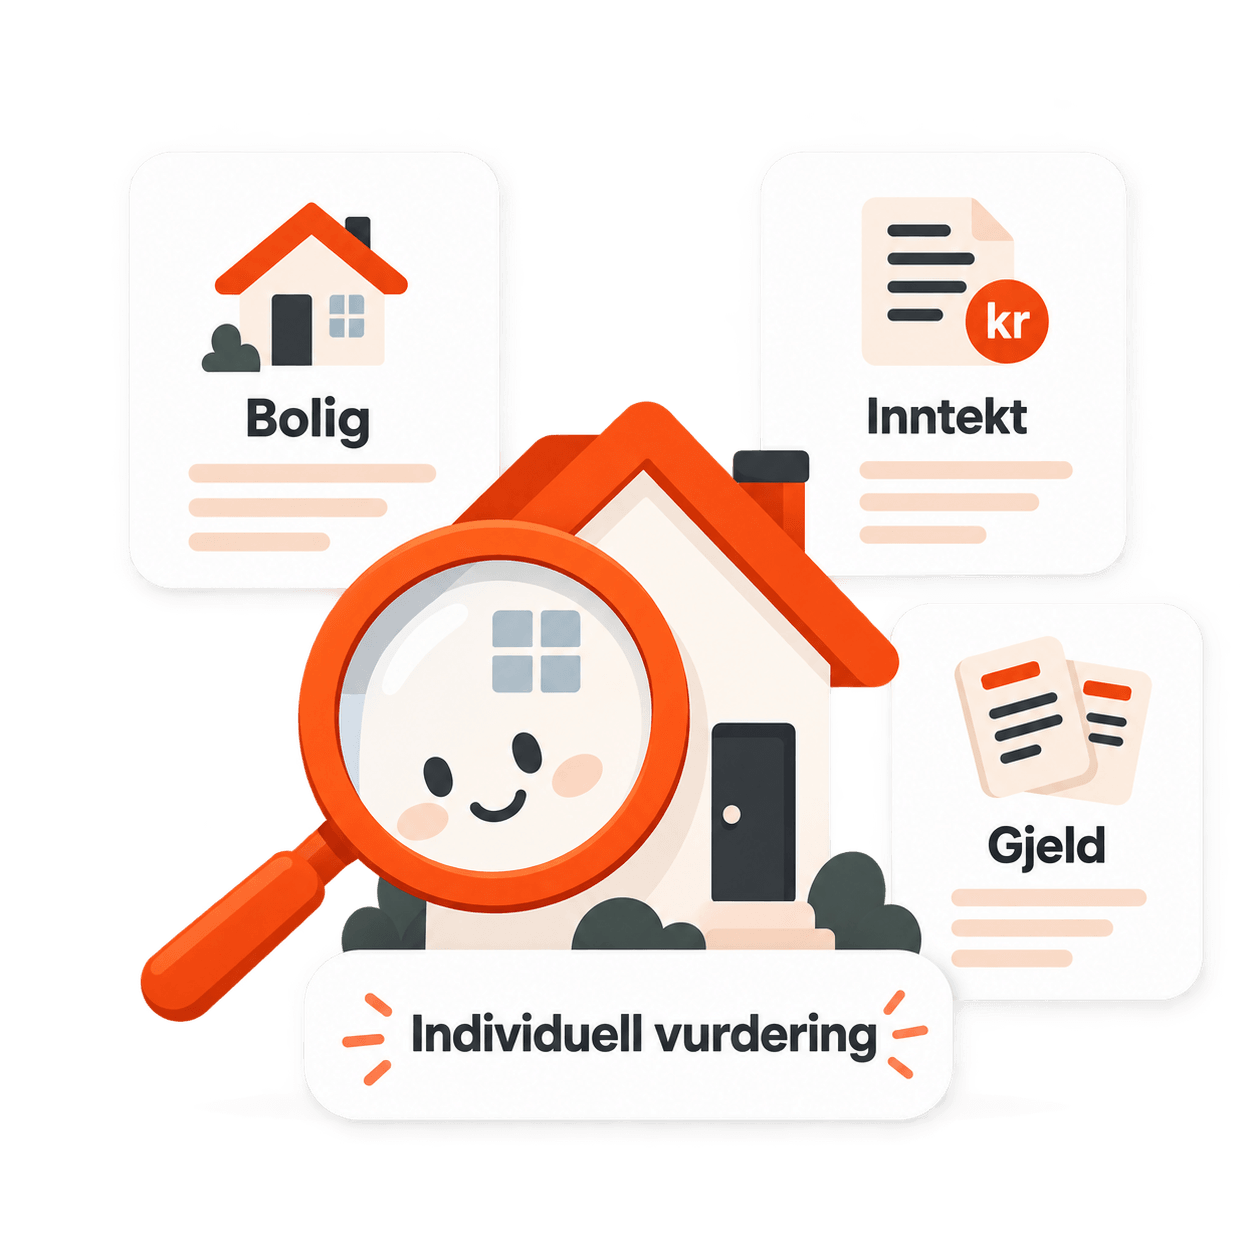
Alle kan søke omstartslån, så lenge du kan stille sikkerhet i bolig – din egen eller en kausjonists. Har du betalingsanmerkninger eller inkasso, blir de gjort opp når gjelden samles.
Du har gode muligheter hvis:
- du har egenkapital i boligen. Som hovedregel kan det nye lånet utgjøre opptil 90 % av boligens verdi.
- inntekten din dekker det nye månedsbeløpet. Lønn, pensjon og trygd teller med.
- samlet gjeld er innenfor fem ganger brutto årsinntekt. Bankene har noe fleksibilitet utover dette.
Dette er de samme kravene som gjelder i alle norske banker. Usikker på om du kvalifiserer? Ring oss på 22 86 74 00 og snakk med en rådgiver.
Ha dette klart når du søker
Skjermbilde av boliglånet fra nettbanken, de siste lønnsslippene, oversikt fra Gjeldsregisteret og eventuelle inkassobrev.
Hvor mye kan du låne?
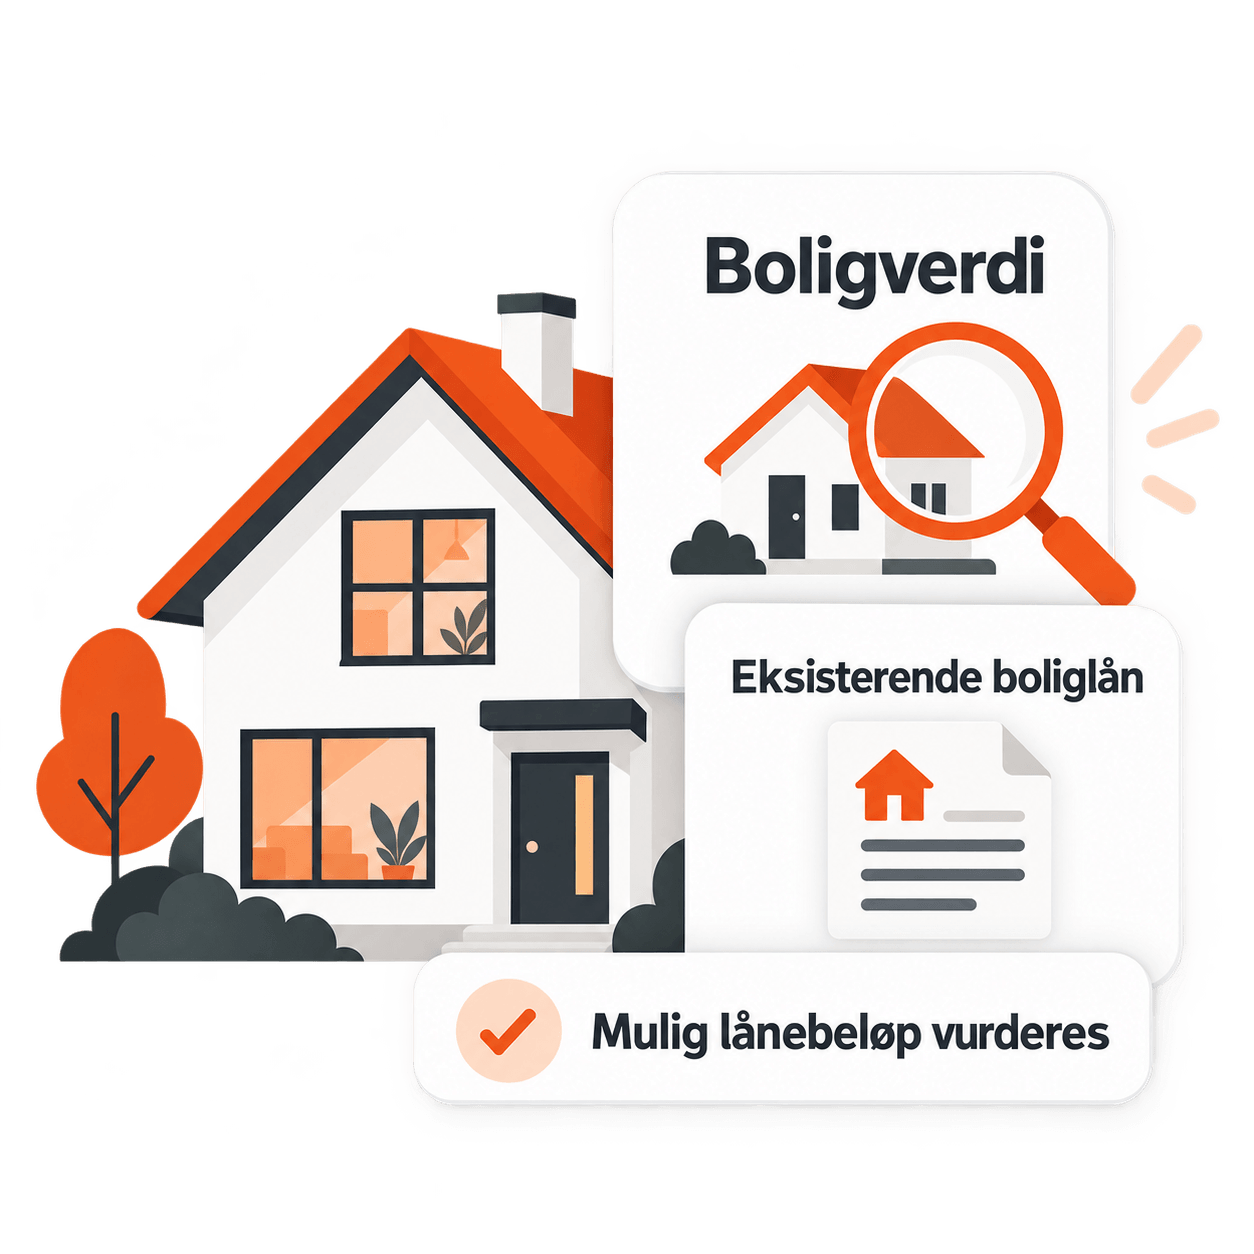
Hvor mye du kan låne, avhenger av egenkapitalen i boligen og inntekten din. Med 500 000 kroner i årsinntekt kan samlet gjeld som hovedregel være opptil 2,5 millioner kroner, og boliglånet teller med.
Egenkapitalen i boligen er boligens verdi minus lånet du har på den i dag. Et tenkt eksempel:
- Kari har en bolig verdt 5 000 000 kroner og et boliglån på 2 500 000 kroner. I tillegg har hun 1 000 000 kroner i forbrukslån og kredittkort.
- Med 90 prosent belåningsgrad kan samlet lån med pant i boligen være opptil 4 500 000 kroner.
- Med 700 000 kroner i årsinntekt kan samlet gjeld være opptil 3 500 000 kroner.
- Et omstartslån på 3 500 000 kroner samler boliglånet og den andre gjelden, innenfor begge grensene. Belåningsgraden blir 70 prosent.
90 prosent er lovens grense. Noen banker krever lavere belåningsgrad for omstartslån, og da blir rommet mindre. Gjennom Axo Finans kan du søke opptil 20 millioner kroner. Les mer om egenkapital i boligen.
Kan jeg bake inn forbrukslån i boliglånet?
Ja, når du har nok egenkapital i boligen og inntekten tåler den samlede gjelden. Forbrukslån og kredittkortgjeld blir da en del av et lån med pant i boligen, som regel med lavere rente og lengre nedbetaling.
Å bake inn forbrukslån i boliglånet betyr at boliglånet og den dyre gjelden samles i ett nytt lån med pant i boligen. Eksempelet med Kari viser hvordan 1 000 000 kroner i forbrukslån og kredittkort kan samles innenfor grensene for belåningsgrad og inntekt. Betaler du ned den innbakte delen like raskt som du ville gjort med forbrukslånet, holder du totalkostnaden nede.
Har du ingen betalingsanmerkninger og vil holde boligen utenfor, kan refinansiering uten sikkerhet passe bedre, med opptil 800 000 kroner og 15 års nedbetaling.
Regneeksempel: slik kan du få lavere månedskostnad ved å samle alt
Tenkt eksempel. Kari eier en bolig verdt 5 000 000 kr. Hun har 2 500 000 kr i boliglån og 1 000 000 kr i forbrukslån og kredittkortgjeld. Boliglånet har lav rente, men den usikrede gjelden gjør at snittrenten på all gjelden hennes er nesten 10 %. Samlet i ett lån får Kari 6 901 kr mer å rutte med hver måned. Fortsetter hun å betale 35 346 kr i måneden, er lånet nedbetalt etter ca. 14 år og 6 måneder, og hun betaler ca. 929 000 kr mindre totalt enn med gjelden hun har i dag. Betaler hun ned over 25 år, blir totalkostnaden høyere. Forutsetninger: annuitetslån, etableringsgebyr 2 % (70 000 kr) og termingebyr 25 kr på det nye lånet. Boliglånet i dag har etableringsgebyr 3 500 kr og termingebyr 65 kr. Renten settes individuelt.
| I dag | Samlet i ett lån | |
|---|---|---|
| Boliglån 2 500 000 kr, nominell rente 5,90 %, 25 år | 16 020 kr/mnd | – |
| Forbrukslån og kredittkort 1 000 000 kr, snittrente 20 %, 10 år | 19 326 kr/mnd | – |
| Samlet gjeld | 3 500 000 kr | 3 500 000 kr, nominell rente 8,60 %, 25 år |
| Snittrente | 9,93 % | 8,60 % |
| Renter første år | 347 500 kr | 301 000 kr |
| Per måned | 35 346 kr | 28 444 kr |
Hva koster et omstartslån?
Renten settes individuelt ut fra boligens verdi, inntekten din og gjelden. Den er høyere enn på et vanlig boliglån, men som regel lavere enn på forbrukslån og kredittkort. Du ser alle kostnader i tilbudet før du takker ja.
I tillegg til renten kan det komme etableringsgebyr, tinglysingsgebyr, verdivurdering av boligen og termingebyr. Alt er med i den effektive renten, så se på den, ikke bare på den nominelle renten.
Etableringsgebyret på omstartslån er ofte høyere enn på vanlige boliglån og varierer mellom bankene. Se derfor på samlet kostnad i tilbudet, ikke bare på månedsbeløpet.
Hva får du ut av et omstartslån?
Du samler all gjeld i ett lån, inkassosakene blir gjort opp, og du får én regning som passer økonomien din.
- Lavere snittrente enn på gjelden du har i dag
- Lavere månedsbeløp og mer rom i hverdagen
- Inkasso og gjeld bak betalingsanmerkninger blir betalt, og anmerkningene kan slettes
- Én bank og én regning i stedet for mange
- Kan stanse et tvangssalg hvis det skjer i tide
Dette bør du vite
- Lånet har pant i boligen, som et vanlig boliglån.
- Renten er høyere enn på et vanlig boliglån, men som regel lavere enn på gjelden du samler.
- Etablering koster gebyrer. De er med i den effektive renten.
- Lang nedbetalingstid gir lavere månedsbeløp. Du kan når som helst betale ekstra og spare renter.
Kan omstartslån stoppe tvangssalg?
Ja, hvis banken får innfridd kravet før boligen er solgt. Når kreditoren som har begjært tvangssalg eller lønnstrekk får betalt, faller grunnlaget bort. Jo tidligere du søker, jo bedre er sjansen.
Et tvangssalg tar tid fra begjæringen til boligen er solgt, og i den perioden kan et omstartslån betale kravet. Det samme gjelder utlegg i lønn. Gi beskjed i søknaden hvis det er begjært tvangssalg, så kan saken prioriteres.
Les mer om namsmannen og inkasso.
Omstartslån eller refinansiering?
Omstartslån passer når du eier bolig og har betalingsanmerkning, inkasso eller mye dyr gjeld. Uten anmerkninger kan refinansiering uten sikkerhet passe bedre, fordi du da ikke trenger å stille boligen som pant.
- Omstartslån. Sikkerhet i bolig, opptil 20 millioner kroner og opptil 30 års nedbetaling. Du kan søke med betalingsanmerkning.
- Refinansiering uten sikkerhet. Fra 5 000 til 800 000 kroner med opptil 15 års nedbetaling. Boligen trenger ikke verdivurderes. Les mer om refinansiering.
- Refinansiering med sikkerhet. Har du ingen anmerkninger, eier bolig og vil ha lavere rente, lengre nedbetaling eller låne mer enn 800 000 kroner, kan du stille boligen som sikkerhet selv om du kunne fått lån uten. Les mer om refinansiering med sikkerhet.
Vil du låne med sikkerhet til noe annet enn å samle gjeld, les om lån med sikkerhet i bolig.
Banker vi samarbeider med
Når passer ikke omstartslån?
Et omstartslån er en midlertidig løsning. Er gjelden liten, eier du ikke bolig eller holder ikke inntekten, finnes det bedre veier. Får du lånet, er målet å flytte det til en vanlig bank så snart økonomien tåler det.
Andre løsninger
- Lite gjeld. Kontakt kreditoren eller inkassoselskapet og avtal en nedbetalingsplan.
- Ingen anmerkninger. Refinansiering uten sikkerhet krever ikke bolig.
- Inntekten holder ikke. NAV tilbyr gratis økonomi- og gjeldsrådgivning. Gjeldsordning søkes hos namsmannen.
- Du eier ikke bolig. Startlån fra kommunen kan i noen tilfeller brukes til refinansiering når du står i fare for å miste boligen.
Etter omstartslånet
Betal lånet som avtalt og unngå ny usikret gjeld. Tar du opp ny dyr gjeld etterpå, er du tilbake der du startet. Når anmerkningene er slettet og du har betalt som avtalt en tid, kan du søke om å flytte lånet til en vanlig bank med lavere rente. Du kan når som helst betale ekstra ned.
Hvorfor velge Axo Finans?
Uavhengig rådgivning
Vi jobber for deg
Erfaring med komplekse saker
Spesialisert på høy gjeld
Trygg prosess
Seriøse banker, norsk regelverk
Du bestemmer
Søknaden er helt uforpliktende
Hva sier våre kunder
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
I går
Jeg anbefaler
raskt svar .
Omstartslån kundehistorier
Kunder som samlet boliglånet og den andre gjelden i ett omstartslån med pant i boligen.

Slettet betalingsanmerkningene
Utfordring:
NOK 500 000 i inkassokrav og heftelser på boligen
Løsning:
Standardlån NOK 2 100 000 til 8,5% fast rente – inkasso slettet, heftelser fjernet
Resultat:
Besparelser på ca. NOK 11 000 per måned og en ren kreditthistorikk

Fra kaos til kontroll
Utfordring:
Kunden hadde mistet kontrollen: boliglån i inkasso, NOK 100 000 i skattekrav og flere inkassosaker. Totalt fire tvangssaker på eiendommen.
Løsning:
Samlet alt i ett boliglån via Svea Bank. Skattekrav gjort opp, tvangssaker fjernet. Ordinære banker hadde allerede avvist saken.
Resultat:
Totalt lån NOK 2 060 000 (nom. 8,7 %, 30 år). Ny månedlig betaling NOK 16 188 – nesten halvparten av hva han betalte før.
Fra avslag til lettelse
Utfordring:
Skattekrav NOK 111 950 (pant i eiendom) + NOK 420 000 forbruksgjeld + NOK 62 000 billån. Flere banker og agenter sa nei.
Løsning:
Sikret lån mot eiendom. Samlet alt i boliglånet, unntatt en liten del (LTV > 90 %).
Resultat:
Totalt NOK 2 070 000 (nom. 9,89 %, 30 år). Månedlig NOK 16 691. Kunden begeistret: «Jeg kan endelig puste igjen.»

Vi ser på hele husstanden
Utfordring:
Søker ønsket NOK 500–600k til bad/kjøkken. Banken fant at ektefellen hadde over NOK 900k i inkasso og lønnstrekk.
Løsning:
Familiesamtale + refinansiering av all inkassogjeld i ett Enity-lån.
Resultat:
Totalt NOK 3 273 000 (var. 9,30 %, 30 år, gebyr NOK 62 000). Frisk finansiell start – de kan spare til renovering senere.
Slettet betalingsanmerkningene
Utfordring:
NOK 500 000 i inkassokrav og heftelser på boligen
Løsning:
Standardlån NOK 2 100 000 til 8,5% fast rente – inkasso slettet, heftelser fjernet
Resultat:
Besparelser på ca. NOK 11 000 per måned og en ren kreditthistorikk
Fra kaos til kontroll
Utfordring:
Kunden hadde mistet kontrollen: boliglån i inkasso, NOK 100 000 i skattekrav og flere inkassosaker. Totalt fire tvangssaker på eiendommen.
Løsning:
Samlet alt i ett boliglån via Svea Bank. Skattekrav gjort opp, tvangssaker fjernet. Ordinære banker hadde allerede avvist saken.
Resultat:
Totalt lån NOK 2 060 000 (nom. 8,7 %, 30 år). Ny månedlig betaling NOK 16 188 – nesten halvparten av hva han betalte før.
Fra avslag til lettelse
Utfordring:
Skattekrav NOK 111 950 (pant i eiendom) + NOK 420 000 forbruksgjeld + NOK 62 000 billån. Flere banker og agenter sa nei.
Løsning:
Sikret lån mot eiendom. Samlet alt i boliglånet, unntatt en liten del (LTV > 90 %).
Resultat:
Totalt NOK 2 070 000 (nom. 9,89 %, 30 år). Månedlig NOK 16 691. Kunden begeistret: «Jeg kan endelig puste igjen.»
Vi ser på hele husstanden
Utfordring:
Søker ønsket NOK 500–600k til bad/kjøkken. Banken fant at ektefellen hadde over NOK 900k i inkasso og lønnstrekk.
Løsning:
Familiesamtale + refinansiering av all inkassogjeld i ett Enity-lån.
Resultat:
Totalt NOK 3 273 000 (var. 9,30 %, 30 år, gebyr NOK 62 000). Frisk finansiell start – de kan spare til renovering senere.
Slettet betalingsanmerkningene
Utfordring:
NOK 500 000 i inkassokrav og heftelser på boligen
Løsning:
Standardlån NOK 2 100 000 til 8,5% fast rente – inkasso slettet, heftelser fjernet
Resultat:
Besparelser på ca. NOK 11 000 per måned og en ren kreditthistorikk
Fra kaos til kontroll
Utfordring:
Kunden hadde mistet kontrollen: boliglån i inkasso, NOK 100 000 i skattekrav og flere inkassosaker. Totalt fire tvangssaker på eiendommen.
Løsning:
Samlet alt i ett boliglån via Svea Bank. Skattekrav gjort opp, tvangssaker fjernet. Ordinære banker hadde allerede avvist saken.
Resultat:
Totalt lån NOK 2 060 000 (nom. 8,7 %, 30 år). Ny månedlig betaling NOK 16 188 – nesten halvparten av hva han betalte før.


Hvem står bak innholdet?
Innholdet på denne siden er skrevet av Axo Finans og faglig vurdert av to fagpersoner med lang erfaring fra lån med sikkerhet i bolig.
Saqib M. Mughal
Head of Secured Loans, Axo Finans
Over 13 års erfaring fra den norske finansbransjen. Leder avdelingen for sikrede lån og har bred erfaring innen boliglån, utlån og kreditt. Autorisert i kreditt gjennom Finansnæringens autorisasjonsordninger, bachelor i Business Administration fra Handelshøyskolen BI.
Morten Armand Johansen
Chief Commercial Officer, Axo Group
Medgründer av Axo Group og med siden oppstarten i 2008. Over 25 år i nordisk forbrukerfinans, med bakgrunn fra Citibank Nordic og Handelshøyskolen BI.
Sist faglig gjennomgått
16. oktober 2026
Renter og vilkår settes av bankene og kan endres. Finner du en feil, send oss en e-post på kundeservice@axofinans.no.
Kilder
Regelverk og offentlige ordninger som er omtalt på denne siden:
- Forskrift om finansforetakenes utlånspraksis (utlånsforskriften), Lovdata. Grunnlaget for kravene til belåningsgrad, gjeld i forhold til inntekt og betjeningsevne.
- Utlånsforskriften: Senker kravet til egenkapital for boliglån, Finansdepartementet, 4. desember 2024. Belåningsgraden økte fra 85 til 90 prosent fra 1. januar 2025.
- Finansavtaleloven, Lovdata. Regler for kredittavtaler og markedsføring av kreditt.
- Forskrift om markedsføring av kreditt, Lovdata.
- Husbanken. Startlån fra kommunen kan i noen tilfeller brukes til refinansiering når husstanden står i fare for å miste boligen.
- Gjeldsregisteret. Oversikt over usikret gjeld, som forbrukslån og kredittkort.